Domain heizkörperrosetten.de kaufen?
Wir ziehen mit dem Projekt
heizkörperrosetten.de um.
Sind Sie am Kauf der Domain
heizkörperrosetten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizkörperrosetten.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
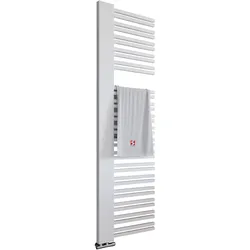
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **

Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Hansgrohe uBox universal Befestigung für Standard Installation (94384000)Das Produkt hansgrohe uBox universal Befestigung für Standard Installation mit der EAN 04059625404133 ist aktuell zum Preis von 25.99 zu kaufen. Von der Abisolierzange bis hin zum Zentrierbohrer – getreu dem Motto „Alles für den Profi“ umfasst das umfangreiche Online-Produktsortiment von Contorion.de derzeit mehr als 200.000 Produkte renommierter Hersteller aus den Bereichen Befestigungstechnik, Elektrowerkzeug, Arbeitsschutz, Bürobedarf, Industrie- und Handwerksbedarf. Wir stehen für eine schnelle, zuverlässige Lieferung und einen ausgereiften Kundenservice. Marke:Hansgrohe (94384000)25,99 €*Versand: 5,95 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Welche Versicherungen sind Betriebsausgaben?
Welche Versicherungen als Betriebsausgaben geltend gemacht werden können, hängt von der Art des Unternehmens und den jeweiligen steuerlichen Vorschriften ab. In der Regel zählen jedoch Versicherungen wie die Betriebshaftpflichtversicherung, die Berufshaftpflichtversicherung, die Gebäudeversicherung, die Kfz-Versicherung für betrieblich genutzte Fahrzeuge und die Krankenversicherung für Mitarbeiter zu den abzugsfähigen Betriebsausgaben. Es ist wichtig, dass die Versicherungen tatsächlich betrieblich veranlasst sind und nicht private Versicherungen sind, die auch teilweise beruflich genutzt werden. Es empfiehlt sich, vorab mit einem Steuerberater oder einer Steuerberaterin zu klären, welche Versicherungen konkret als Betriebsausgaben geltend gemacht werden können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
-
Was sind keine Betriebsausgaben?
Was sind keine Betriebsausgaben? Betriebsausgaben sind Kosten, die im Rahmen der Geschäftstätigkeit eines Unternehmens anfallen und steuerlich absetzbar sind. Dazu gehören beispielsweise Miete, Gehälter, Werbekosten und Büromaterial. Persönliche Ausgaben, die nicht direkt mit dem Betrieb zusammenhängen, wie private Einkäufe oder Urlaubskosten, zählen hingegen nicht zu den Betriebsausgaben. Ebenso sind Ausgaben, die nicht nachweislich für das Unternehmen getätigt wurden, wie Luxusgüter oder private Versicherungen, keine Betriebsausgaben. Es ist wichtig, zwischen betrieblichen und privaten Ausgaben zu unterscheiden, um steuerliche Vorteile optimal nutzen zu können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.