Domain heizkörperrosetten.de kaufen?
Wir ziehen mit dem Projekt
heizkörperrosetten.de um.
Sind Sie am Kauf der Domain
heizkörperrosetten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain heizkörperrosetten.de kaufen?
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
Ähnliche Suchbegriffe für Schenkungssteuer
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
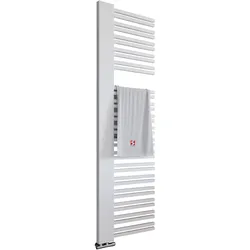
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
Top-Angebote
Produkte zum Begriff Schenkungssteuer:
-
Schulte Design Heizkörper Bologna Heizung Badheizkörper - HeizungHeizkörper Bologna Artikel-Nr Abmessung (H x B x T) in mm Leistung in Watt nach EN 442 Füllvolumen in mm empfohlener Heizstab in Watt H023008 810 x 500 x 82-92 355 4,7 300 H033008 810 x 600 x 82-92 420 5,3 300 H023010 1210 x 500 x 82-92 524 7,2 600 H033010 1210 x 600 x 82-92 620 8,2 600 H023020 1610 x 500 x 82-92 692 9,8 600 H033020 1610 x 600 x 82-92 818 11,1 900 H023030 1810 x 500 x 82-92 776 11,0 900 H033030 1810 x 600 x 82-92 917 12,5 900 H023009 810 x 500 x 82-92 355 4,7 300 H033009 810 x 600 x 82-92 420 5,3 300 H023011 1210 x 500 x 82-92 524 7,2 600 H033011 1210 x 600 x 82-92 620 8,2 600 H023021 1610 x 500 x 82-92 692 9,8 600 H033021 1610 x 600 x 82-92 818 11,1 900 H023031 1810 x 500 x 82-92 776 11,0 900 H033031 1810 x 600 x 82-92 917 12,5 900 Interessieren Sie sich für einen neuen Badheizkörper, der Ihr gesamtes Bad optisch aufwertet? Dann ist Heizkörper Bologna von Schulte das passende Produkt für Sie. Das ausgefallene, asymmetrische Design ist optional mit Wandhalterungen auf der linken oder rechten Seite erhältlich. Des Weiteren haben Sie die Möglichkeit zwischen vielen verschiedenen Farben zu wählen. So können Sie den Artikel entsprechend der Gegebenheiten Ihrer Einbausituation und Ihrer persönlichen Präferenzen leicht anpassen. Produktdetails: - Acht Standardgrößen zur Auswahl - Jeweils als Version „Rechts“ oder „Links“ erhältlich - Anschlüsse unten seitlich zusammenliegend, wahlweise links oder rechts - Achtung: Der Heizkörper ist nicht drehbar - Nabenabstand: 50mm - Wandabstand: 45 - 55 mm - Wandabstand Mitte Anschluss: 65 - 75 mm - Verschiedene Farben wählbar - Wärmeleistung: bis zu 917 Watt - Maximale Betriebstemperatur: 95° C - Lässt sich optional auch mit einem elektrischen Heizstab betreiben - Nicht zum Trocknen tropfnasser Handtücher und Kleidungsstücke geeignet - Wandbefestigungen und Schrauben (für massive Wände) mit im Lieferumfang enthalten Fernwärmegeeignet: - Anschlussmaß: 1/2 Zoll - Maximaler Betriebsdruck: 10 Bar / 1,0 MPa - Nicht geeignet für Einrohr-Systeme Hinweis: Soll ein Heizkostenverteiler (HKV) zur Heizkostenerfassung am Heizkörper installiert werden, wenden Sie sich bitte vor dem Kauf des Heizkörpers an den Hersteller dieser Geräte. Die Möglichkeiten zur Ausrüstung können zwischen den jeweiligen Herstellern differieren. Optionaler Artikel: Art.-Nr. - 7030004 - Schulte Heizstab 1 - 300 Watt mit Ein- und Ausschalter Art.-Nr. - 7060004 - Schulte Heizstab 1 - 600 Watt mit Ein- und Ausschalter Art.-Nr. - 7090004 - Schulte Heizstab 1 - 900 Watt mit Ein- und Ausschalter Art.-Nr. - 7050300 - Schulte Heizstab 3 - 300 Watt mit Leistungsregulierung Art.-Nr. - 7050600 - Schulte Heizstab 3 - 600 Watt mit Leistungsregulierung Art.-Nr. - 7050900 - Schulte Heizstab 3 - 900 Watt mit Leistungsregulierung Art.-Nr. - 7054300 - Schulte Heizstab 5 - 300 Watt mit Fensteuerung Art.-Nr. - 7054600 - Schulte Heizstab 5 - 600 Watt mit Fensteuerung Art.-Nr. - 7054800 - Schulte Heizstab 5 - 900 Watt mi486,84 €*Versand: 49,00 €Sichere Weiterleitung zum Anbieter
-
Wann entfällt Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Verwandter des Schenkers ist, z.B. Ehepartner, Kinder, Enkelkinder, Eltern. Zudem gibt es Freibeträge, bis zu denen Schenkungen steuerfrei bleiben. Diese Freibeträge können alle 10 Jahre erneut genutzt werden. Wenn der Wert der Schenkung unterhalb des Freibetrags liegt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Steuervorteilen zu profitieren. Es gibt auch weitere Ausnahmen und Regelungen, die beachtet werden sollten, um die Schenkungssteuer zu umgehen. **
-
Wie berechnet sich Schenkungssteuer?
Die Schenkungssteuer wird in Deutschland auf Schenkungen erhoben, die über bestimmte Freibeträge hinausgehen. Die Höhe der Steuer richtet sich nach dem Wert der Schenkung und dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem. Es gibt verschiedene Steuerklassen, die je nach Verwandtschaftsverhältnis unterschiedliche Freibeträge und Steuersätze haben. Die Schenkungssteuer wird auf den Wert der Schenkung berechnet und kann je nach Höhe der Schenkung und Steuerklasse variieren. Es ist wichtig, die Schenkungssteuer rechtzeitig zu berechnen und zu zahlen, um mögliche Steuernachzahlungen und Strafen zu vermeiden. **
-
Wie wird Schenkungssteuer berechnet?
Die Schenkungssteuer wird in Deutschland auf Basis des Wertes der Schenkung berechnet. Dabei gibt es Freibeträge, bis zu denen keine Schenkungssteuer anfällt. Diese Freibeträge hängen vom Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem ab. Der Steuersatz steigt mit dem Wert der Schenkung und kann je nach Höhe der Schenkung bis zu 30% betragen. Es gibt auch verschiedene Steuerklassen, die ebenfalls Einfluss auf die Höhe der Schenkungssteuer haben. Es ist ratsam, sich vor einer Schenkung über die genauen Regelungen und Freibeträge zu informieren, um unerwartete Steuerzahlungen zu vermeiden. **
-
Kann Schenkungssteuer abgesetzt werden?
Die Schenkungssteuer kann in der Regel nicht abgesetzt werden, da es sich um eine Steuer auf die Übertragung von Vermögen handelt. Allerdings können Schenkungen unter bestimmten Umständen steuerfrei sein, wenn sie beispielsweise innerhalb bestimmter Freibeträge liegen. Es ist ratsam, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. Es gibt auch bestimmte steuerliche Gestaltungsmöglichkeiten, um Schenkungen steueroptimiert durchzuführen, wie z.B. die Nutzung von Freibeträgen oder die Aufteilung von größeren Schenkungen über mehrere Jahre. Letztendlich hängt die steuerliche Behandlung von Schenkungen von verschiedenen Faktoren ab, wie dem Verwandtschaftsverhältnis zwischen Schenkendem und Beschenktem sowie dem Wert des übertragenen Vermögens. **
Ähnliche Suchbegriffe für Schenkungssteuer
-
Kann man Schenkungssteuer absetzen?
Nein, Schenkungssteuer kann nicht abgesetzt werden, da es sich um eine Steuer handelt, die auf Schenkungen von Vermögen erhoben wird. Die Schenkungssteuer wird vom Beschenkten gezahlt, nicht vom Schenker. Es gibt jedoch bestimmte Freibeträge, bis zu denen Schenkungen steuerfrei sind. Wenn der Wert der Schenkung diesen Freibetrag übersteigt, muss der Beschenkte Schenkungssteuer zahlen. Es ist wichtig, sich vor einer Schenkung über die steuerlichen Auswirkungen zu informieren und gegebenenfalls professionellen Rat einzuholen. **
-
Wann entfällt die Schenkungssteuer?
Die Schenkungssteuer entfällt in Deutschland, wenn der Beschenkte ein enger Angehöriger des Schenkers ist, zum Beispiel Ehepartner, Kinder oder Enkel. Zudem muss der Wert der Schenkung unterhalb des Freibetrags liegen, der je nach Verwandtschaftsverhältnis variiert. Wenn die Schenkung innerhalb der Freibeträge bleibt, muss keine Schenkungssteuer gezahlt werden. Es ist wichtig, dass die Schenkung rechtzeitig beim Finanzamt angezeigt wird, um von den Freibeträgen profitieren zu können. In anderen Ländern können die Regelungen zur Schenkungssteuer variieren, daher ist es ratsam, sich vor einer Schenkung über die jeweiligen Bestimmungen zu informieren. **
-
Wann fällt die Schenkungssteuer an?
Die Schenkungssteuer fällt in Deutschland an, wenn Vermögenswerte verschenkt werden und der Wert der Schenkung einen bestimmten Freibetrag überschreitet. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Die Schenkungssteuer muss innerhalb von drei Monaten nach der Schenkung beim zuständigen Finanzamt angemeldet und entrichtet werden. Wenn der Beschenkte die Schenkung nicht selbst versteuern kann oder will, kann auch der Schenker die Steuer übernehmen. **
-
Wann fällt keine Schenkungssteuer an?
Wann fällt keine Schenkungssteuer an? Die Schenkungssteuer fällt in der Regel nicht an, wenn der Wert der Schenkung unterhalb des steuerlichen Freibetrags liegt. Dieser Freibetrag variiert je nach Verwandtschaftsverhältnis zwischen Schenker und Beschenktem. Zudem können bestimmte Freibeträge alle 10 Jahre erneut in Anspruch genommen werden. Auch bestimmte steuerliche Ausnahmeregelungen, wie z.B. die Schenkung von Betriebsvermögen oder die Schenkung an gemeinnützige Organisationen, können dazu führen, dass keine Schenkungssteuer anfällt. Es ist jedoch ratsam, sich vor einer Schenkung von einem Steuerberater oder Rechtsanwalt beraten zu lassen, um sicherzustellen, dass alle steuerlichen Aspekte berücksichtigt werden. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.